Este miércoles se ha publicado en el Boletín Oficial del Estado (BOE) el Real Decreto-ley 25/2026, por el que se adoptan y se prorrogan determinadas medidas en el marco del Plan Integral de Respuesta a la Crisis de Oriente Medio.
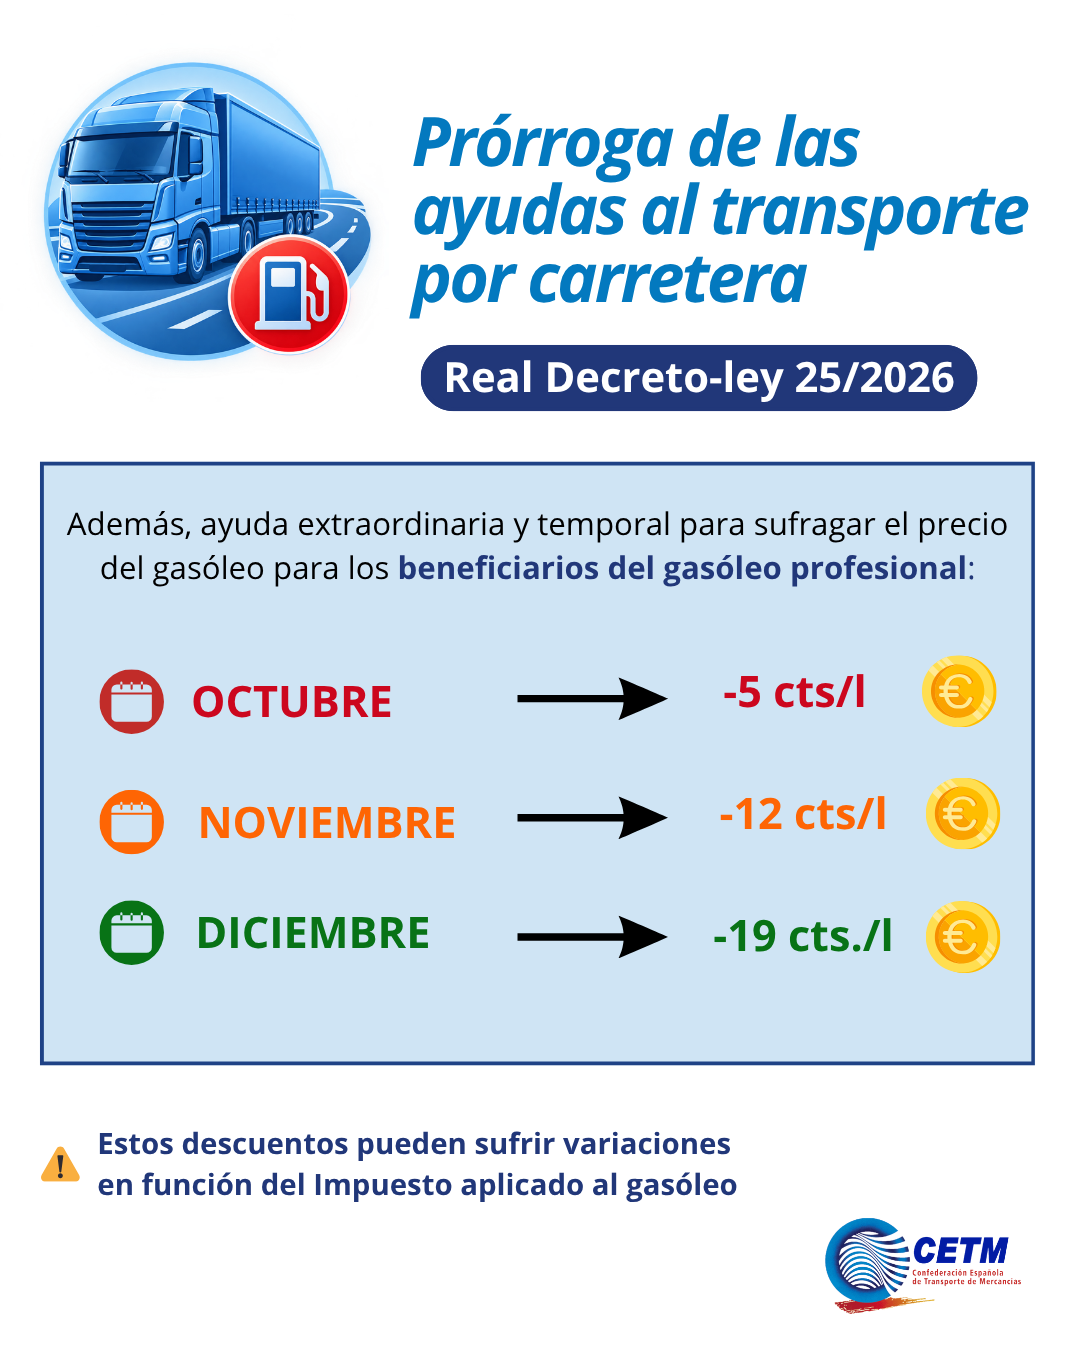
Las ayudas para el transporte por carretera ante la subida del precio del gasóleo se incluyen en el Capítulo V del texto. Tal y como el Gobierno anunció este martes en la rueda de prensa tras el Consejo de Ministros, se prorroga la ayuda extraordinaria y temporal para los titulares de los vehículos que tienen derecho a la devolución parcial del Impuesto sobre Hidrocarburos para los meses de octubre, noviembre y diciembre. Los importes son:
- 0,05 euros por cada litro de gasóleo en el mes de octubre.
- 0,12 euros por cada litro de gasóleo en el mes de noviembre.
- 0,19 euros por cada litro de gasóleo en el mes de diciembre.
No obstante, si en noviembre el impuesto aplicado al gasóleo es de 144,99 € por cada 1.000 litros (tipo general) y 34,01 € por cada 1.000 litros (tipo especial), la ayuda será de 0,05 € por cada litro. En diciembre, si el impuesto es de 144,99 € por cada 1.000 litros (general) y 34,01 € por cada 1.000 litros (especial), la ayuda será de 0,05 € por litro, pero si el impuesto es de 201,70 € por cada 1.000 litros (general) y 47,30 € por cada 1.000 litros (especial), la ayuda será de 0,12 € por litro.
Medidas tributarias sobre el Impuesto de Hidrocarburos
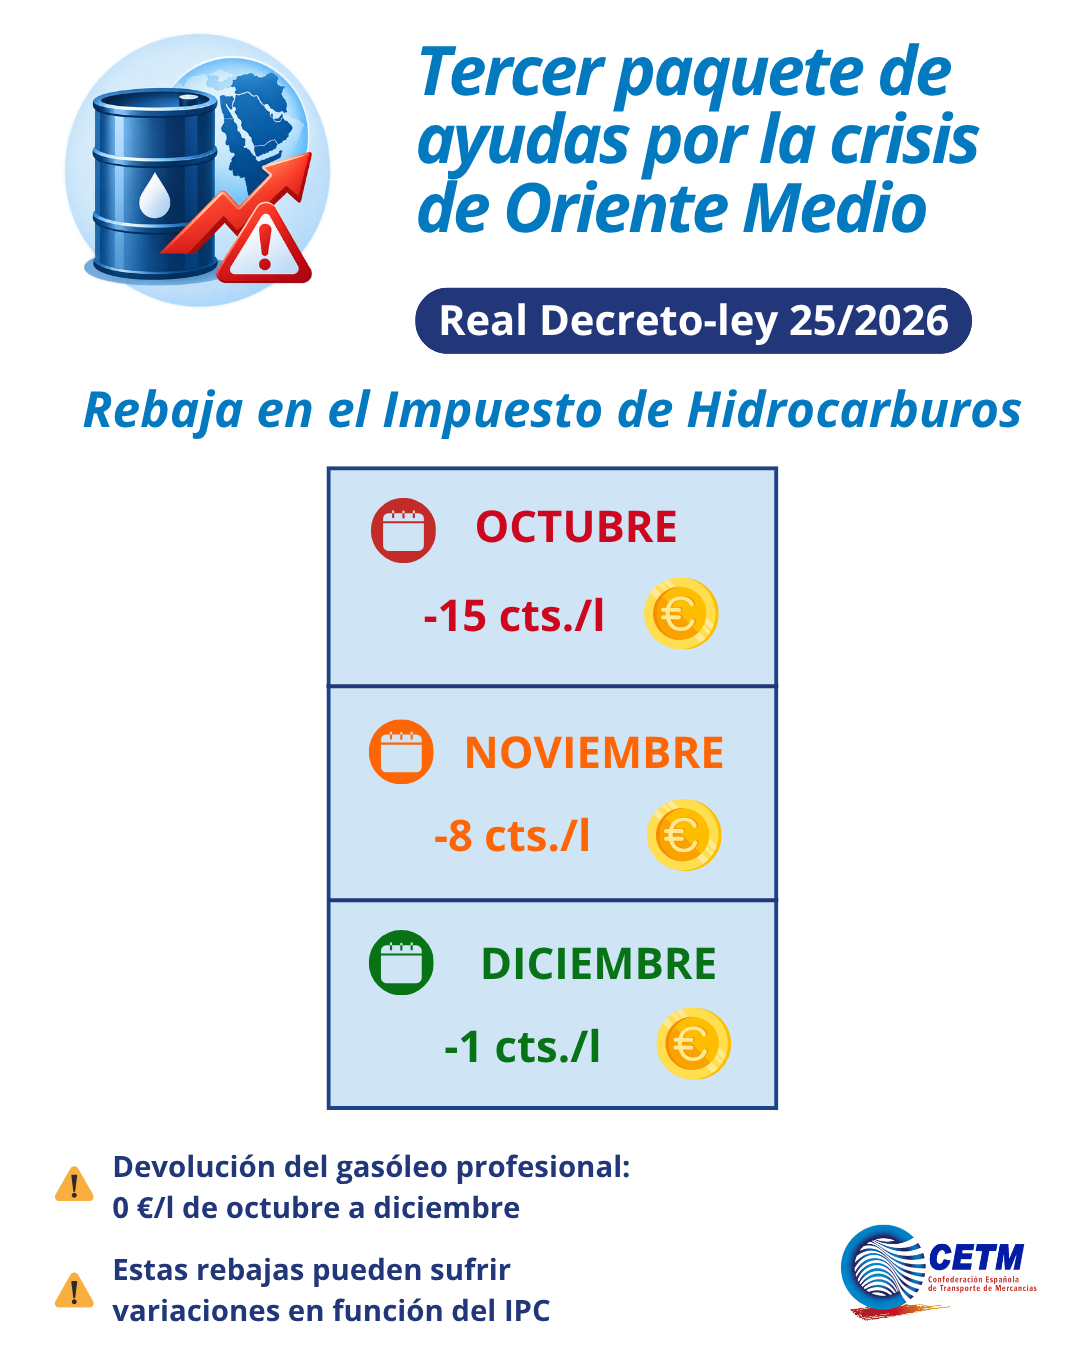
Tal y como se detalla en el Capítulo II del Real Decreto-ley 25/2026, se aplicará una rebaja en el Impuesto sobre Hidrocarburos. Como el artículo 16 establece que la devolución del gasóleo profesional será de 0 € de octubre a noviembre, esta rebaja queda de la siguiente manera para los transportistas:
- 0,15 euros por cada litro de gasóleo en el mes de octubre.
- 0,08 euros por cada litro de gasóleo en el mes de noviembre.
- 0,01 euros por cada litro de gasóleo en el mes de diciembre.
Estos descuentos podrán variar en función de los datos del IPC del gasóleo. La reducción del Impuesto de Hidrocarburos podría ser superior en noviembre y diciembre si el IPC del gasóleo registra un incremento de más del 1 % respecto al mismo mes del año anterior, activándose los mecanismos de la cláusula de salvaguarda previstos en el Real Decreto-ley 25/2026.
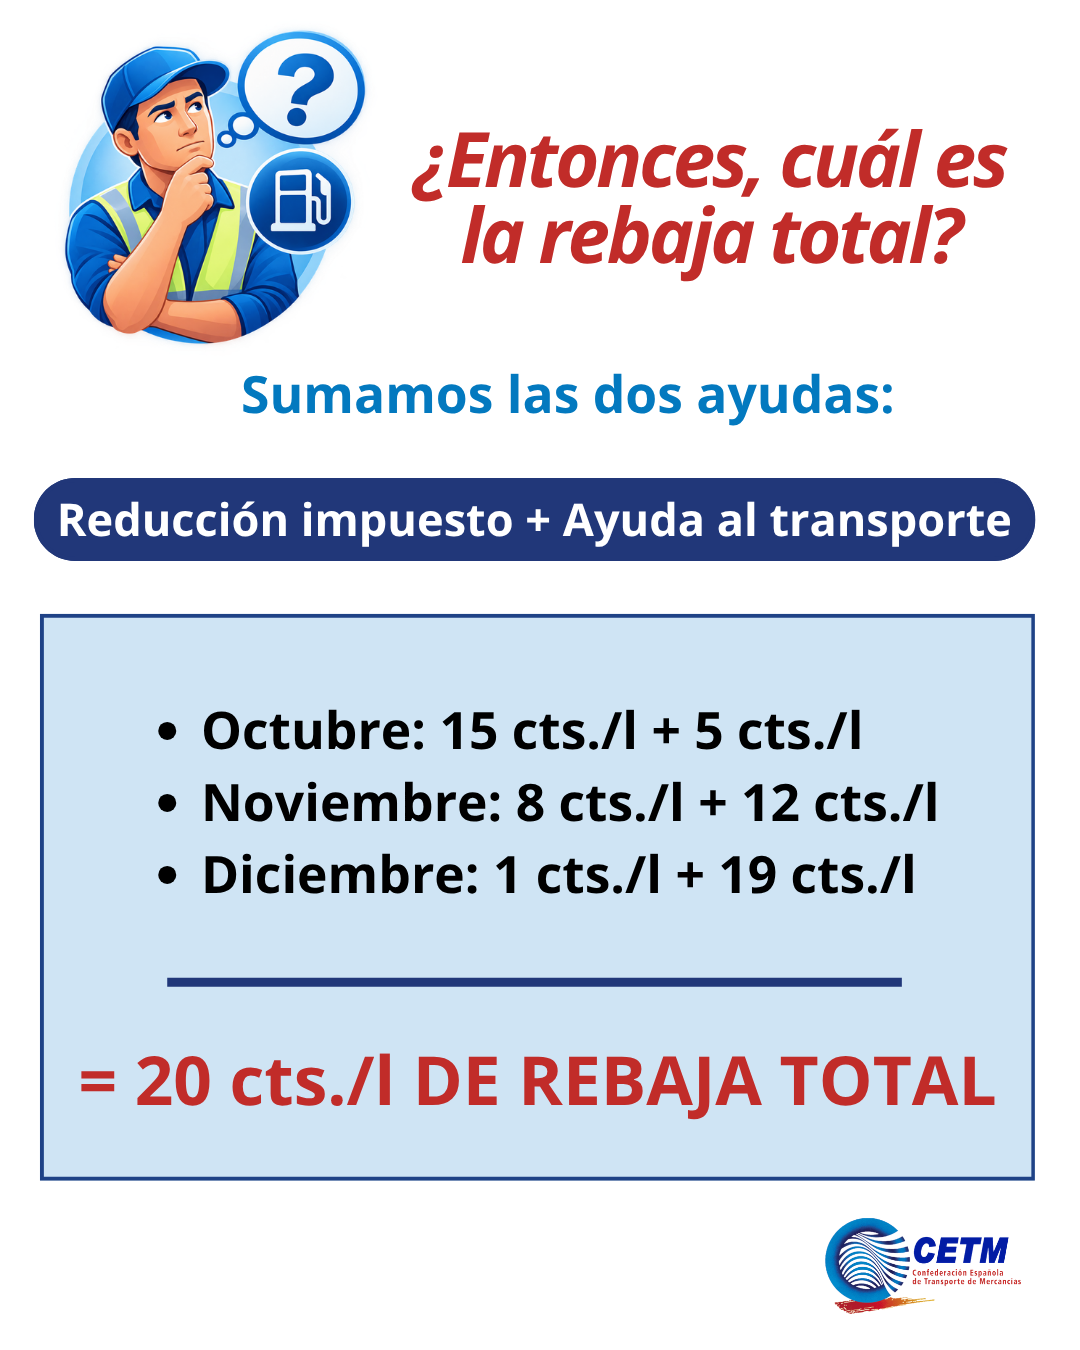
¿Cuál es la rebaja total?
Si tenemos en cuenta ambas medidas, la rebaja total en el precio del gasóleo es de 20 céntimos por litro durante los tres meses. La reducción del Impuesto de Hidrocarburos para los transportistas se traduce en 15 céntimos por litro en octubre, 8 céntimos en noviembre y 1 céntimo en diciembre, a los que se suma la ayuda directa al transporte de 5, 12 y 19 céntimos por litro, respectivamente.
De este modo, aunque la aportación de cada medida varía mes a mes, la rebaja efectiva total se mantiene en 20 céntimos por litro durante octubre, noviembre y diciembre.
Vehículos no beneficiarios del gasóleo profesional
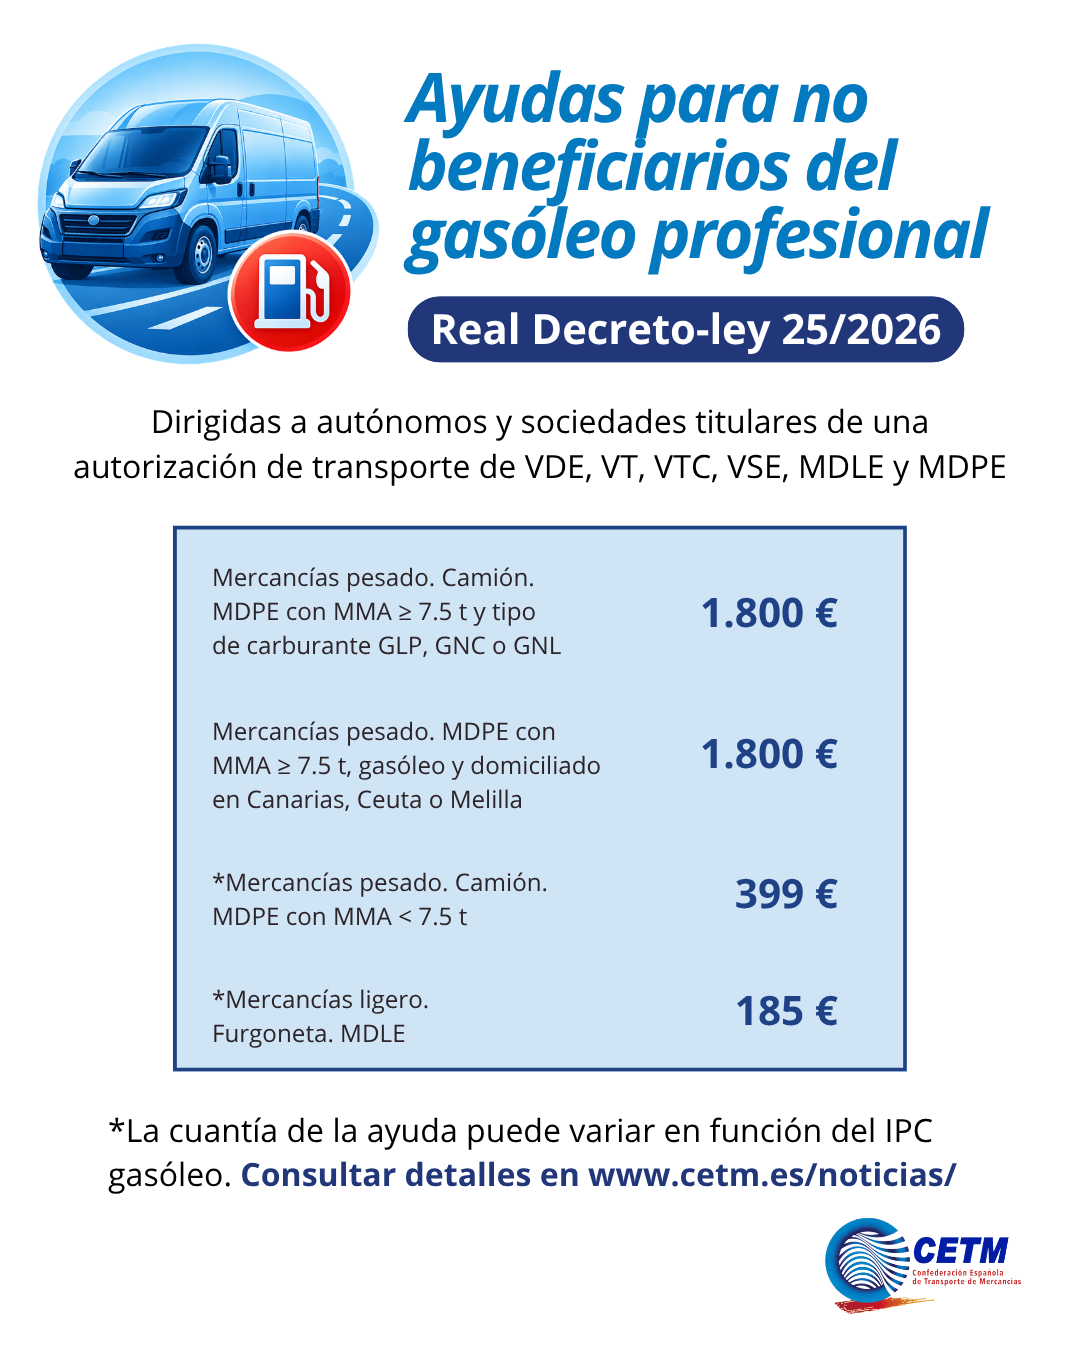
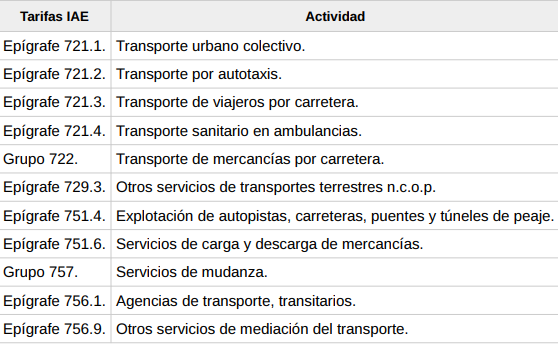
Para los vehículos que no puedan ser beneficiarios de la devolución parcial del Impuesto sobre Hidrocarburos por el gasóleo de uso profesional, se ha establecido, como en las dos ocasiones anteriores, un sistema de ayudas directas a las que pueden acceder las siguientes actividades:
El importe de las ayudas dependerá del tipo de vehículo:
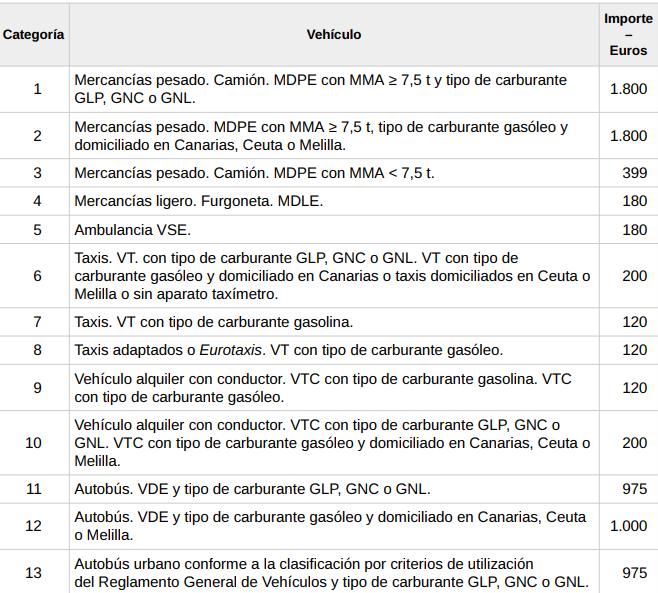

No obstante, en determinados vehículos (categorías 3, 4, 5, 7, 8 y 9), la ayuda directa que aparece en la tabla puede reducirse dependiendo de cómo esté el impuesto del gasóleo en noviembre y diciembre:
- Si el impuesto del gasóleo es de 144,99 € por cada 1.000 litros (tipo general) y 34,01 € por cada 1.000 litros (tipo especial): se multiplica la ayuda de la tabla por 0,417.
-
Si en diciembre el impuesto es de 144,99 € por cada 1.000 litros (general) y 34,01 € por cada 1.000 litros (especial): se multiplica la ayuda de la tabla por 0,611.
-
Si en diciembre el impuesto es de 201,70 € por cada 1.000 litros (general) y 47,30 € por cada 1.000 litros (especial): también se multiplica la ayuda de la tabla por 0,611.
Los beneficiarios deberán solicitar la ayuda a través de la sede electrónica de la Administración Tributaria competente, mediante el formulario habilitado al efecto, en el que se indicará la cuenta bancaria designada para el pago de la ayuda. El plazo para realizar la solicitud comenzará el 1 de noviembre y terminará el 31 de diciembre.
El pago se efectuará a partir del 1 de diciembre y transcurrido el plazo de tres meses desde la finalización del plazo de presentación del formulario sin haberse efectuado el pago, la solicitud podrá entenderse desestimada. Contra esta desestimación se podrá interponer recurso de reposición y reclamación económico administrativa.